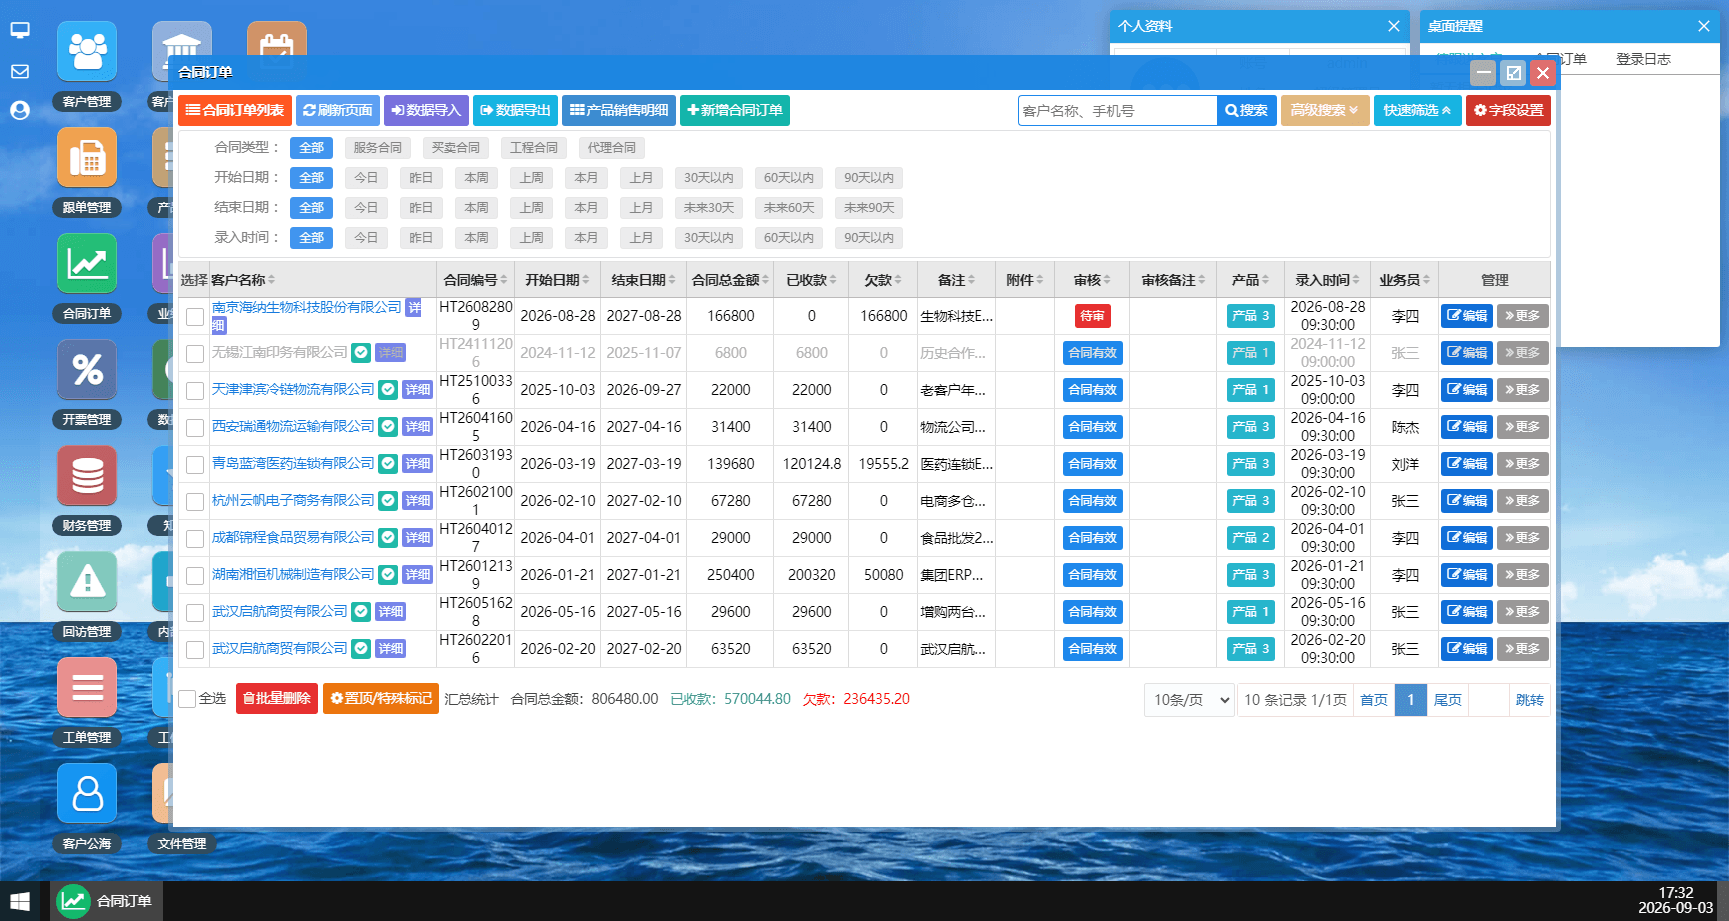
月底最后两天,几张表摊在桌上:合同订单里的合同总金额加起来是一个数,已收款和欠款加起来是另一个数,开票记录又是一个数,财务模块里的收支记录再是一个数。四个数彼此差一点,差得不多,可就是说不清差在哪儿。有人怀疑系统算错了,有人怀疑谁漏登了一笔,翻了两天,最后往往发现不是算错,而是四本账各自记各自的,中间少了一个固定的核对顺序。
先把结论放在前面:今客CRM系统里跟钱有关的数字分布在四个地方——合同订单的合同总金额、同一张单上的已收款与欠款、开票管理里的开票金额、财务管理里的收支记录。它们不是同一笔生意的四个自动同步的副本,而是从不同角度记的四本账。对账要做的,是按固定顺序把这四本账对一遍;指望它们天生相等,方向就错了。
四个数字分别记在哪
先认清每本账记的是什么、谁在录,对不上的时候才知道该找谁。
| 数字 | 记在哪个模块 | 通常谁在录 | 常见偏差 |
|---|---|---|---|
| 合同总金额 | 合同订单,由产品明细汇总而来 | 销售 | 明细加过或删过,总额没跟着改 |
| 已收款与欠款 | 合同订单的已收款、欠款 | 财务或销售内勤 | 同一笔款漏登,或两个人各登一次 |
| 开票金额 | 开票管理,关联合同订单与处理状态 | 财务 | 关联到了另一份合同上 |
| 收支金额 | 财务管理,收支记录关联客户与合同订单 | 财务 | 没关联合同,或记成了别的收支类别 |
四本账的分工其实很清楚:合同订单记“说好多少钱”,开票管理记“开了多少票”,财务管理记“钱实际进出多少”,已收款与欠款则是合同上的一句进度。合同、开票、财务三者的联动关系,合同签了回款难?今客CRM合同/开票/财务一体化管理里讲得更完整,这里只讲月底核对。
为什么这四本账本来就对不上
第一种原因是记录时点不同。合同是签约那天录的,款可能分三次收,票可能分两批开,收支则按实际到账日期记。月底截取的那一刻,四本账停在不同进度上,数字自然不齐。
第二种原因是口径不同。合同总金额是约定的总额,开票金额是已经开出去的部分,收支金额是当期实际的进出,欠款是还没收的部分。四个口径各自有意义,本来就不该相等。所以对账的目标不是把四个数字凑成一个,而是让每一个差额都能说清出处。
第三种原因是人换了。交接的时候,客户、跟进记录通常都会交,唯独在办的钱容易被漏掉:哪份合同还欠着一笔、哪张票还没开、哪笔款到了但没登。新人接过来只管往前推,旧账就悬在半空。
核对的顺序:从合同往外走
顺序错了,越核越乱。合理的走法是以合同为源头,一圈一圈往外核。
第一步,核合同总金额。抽几份本月有变动的合同,点开产品明细看一眼:明细里的产品、数量、单价加总,和合同上的总金额对不对得上。这一步核的是源头,源头错了,后面三步全是错的。
第二步,核已收款与欠款。同一张单上,已收款加上欠款应当等于合同总金额。对不上就先找收款登记:是不是有一笔款到了没登,或者同一笔款被登了两次。
第三步,核开票。把本月的开票记录逐条看过,每一条都要能关联到某一份合同上。关联错了的,多数是客户名称相近、或者同一家集团下有好几个签约主体,选错了对象。
第四步,核收支。财务管理里与合同相关的收入,应当能和已收款对得上。对不上的,先看这笔收支有没有关联合同,再看收支类别有没有记串——记成“其他”的那几笔,往往就是缺口所在。
差一笔的时候,先查这五处
把常见的原因按出现频率排一下,能省掉大半排查时间。
一是合同产品明细改过。客户中途加了一个产品、减了一个型号,明细改了,合同总金额没有重新核对,欠款就跟着算错。
二是收款登记漏登或重登。月底集中补登最容易出事:同一天到账的两笔款,只登了一笔;或者两个人都以为对方没登,各登了一次。
三是开票关联错了合同。客户名称带括号、简称、分公司后缀的,选关联对象时特别容易点错一行。
四是收支没关联合同。财务记收支时图快,只填了客户和金额,合同那一栏空着。这笔钱在财务模块里是有的,在合同视角下却像没收过。
五是同一客户有多份合同,收款记到了另一份上。金额一样、日期接近的时候,错记了也看不出来,只有把两份合同的已收款并排看才发现。
让下个月不用返工的三件事
第一件,收款当天登记,不攒到月底。当天登记的凭证截图是现成的,事后补登全靠回忆。这一条看着是习惯问题,实际决定了对账要花两天还是两小时。
第二件,每一笔都关联到合同。开票和收支记录里都有“关联合同订单”这一栏,填与不填,决定了月底能不能按合同一键汇总。关联这一步只多花几秒,省下的是整晚的翻账。
第三件,月底做固定动作。四个模块各导一份数据留底,把当期差额写进备注,季度回看一次。导出怎么用,见换CRM要重新录客户吗?今客CRM数据导入导出怎么用;留底之后再来核对,比在系统里来回翻页稳当得多。
数字对得上,统计才有意义
数据统计里的合同报表、财务报表,全都建立在上面这四本账之上。底层差一笔,报表上的达成率、回款率就跟着偏,主管看到的和实际发生的不是一回事。销售数据一团乱?今客CRM数据统计让业绩看得见讲的是报表怎么用,前提是账先平。另外提醒一句:如果按顺序核完仍然对不上,先确认有没有测试数据混进了正式库,这条排查思路见报表数字对不上?先查查有没有测试数据混进来。
对账这件事,最怕的不是差钱,是差得没头绪。有了固定顺序,差额从“一笔烂账”变成“几个可以逐条核对的疑点”,核对就从体力活变成了流程活。
常见问题
问:合同金额和开票金额必须一样吗?
答:不一定。分批开票时,开票累计会小于合同总额,只要差额能说清是哪几批还没开就可以。
问:客户先打款、后签合同,收支怎么记?
答:先在财务管理里记这笔收入并关联客户,合同签好后回到收支记录补上关联合同。月底核对时,这类先收后签的差额要能逐笔说明。
问:一张合同分几次收款,系统里怎么体现?
答:每次收款按实际到账登记,已收款随之累加、欠款随之减少,每次登记留下凭证截图。这样月底点开合同就能看到收款进度,不用再翻银行流水。
问:四本账一直对不上,是不是系统有问题?
答:先按合同、已收款、开票、收支的顺序核一遍,绝大多数差额出在记录时点、口径差异或关联缺失上。核完仍有不明差额,再排查是否有测试数据混入正式库。
月底对账的价值,不在于把四个数字凑成一样,而在于每一个差额都能指出处。顺序固定下来、动作落到日常,账就不用等到月底才算得清。
依托 11 年企业服务经验,专注中小企业销售团队客户管理。